¿Cuándo es mi auto una pérdida total en California?
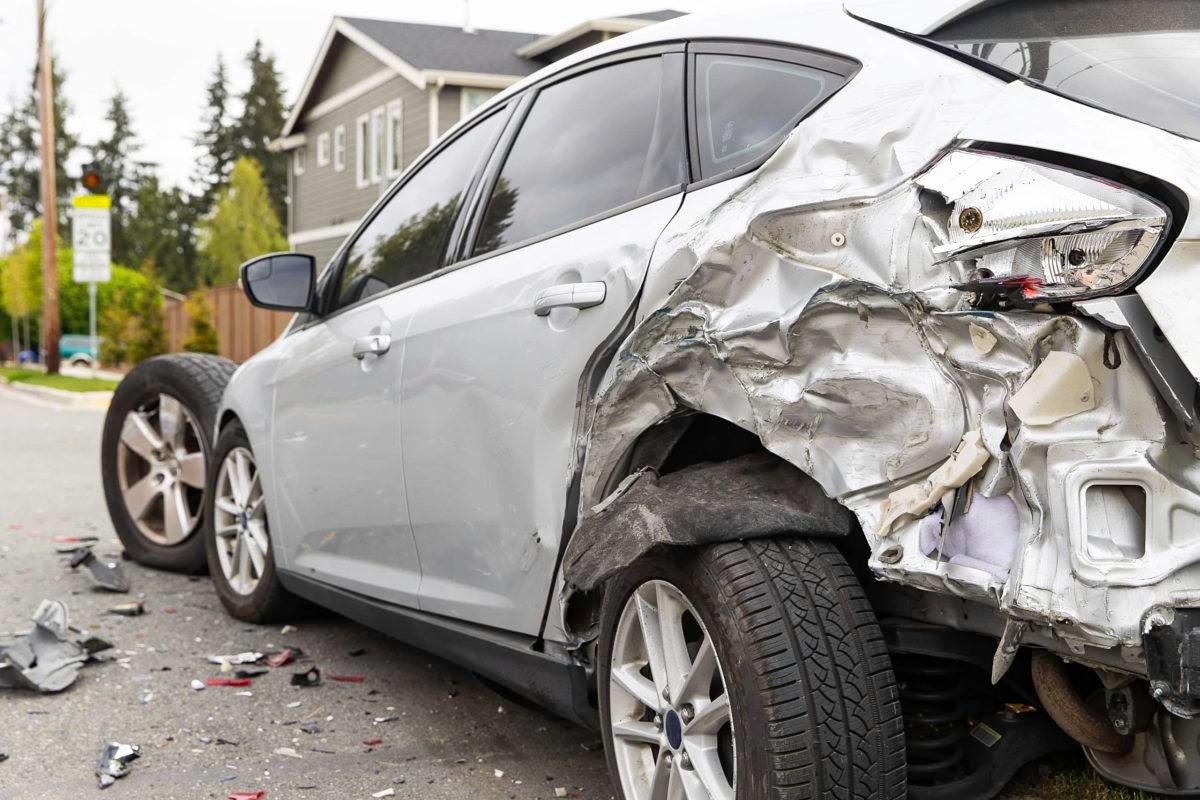
De vez en cuando vemos accidentes de auto en California en los que el auto queda como pérdida total. Estos accidentes no tienen que ser tan graves como un choque de frente, una volcadura o un choque en forma de T para que un auto sufra daños considerables que no se pueden reparar.
Las leyes de California sobre pérdida total especifican cómo deben manejar una pérdida total las compañías de seguros y otras partes. Sin embargo, este proceso puede ser complicado, sobre todo cuando hay compañías de seguros de por medio.
En una situación así, contar con abogados de accidentes de auto con experiencia que le orienten puede ayudar con este proceso.
Términos relacionados con la pérdida total
Como en cualquier otro asunto legal, hay términos específicos relacionados con los autos declarados pérdida total en California y en otros lugares. Los términos más usados incluyen:
- Pérdida total: Una situación en la que un accidente dañó un vehículo de tal forma que no se puede reparar, o en la que repararlo le costaría más de lo que vale el auto
- Valor real en efectivo (ACV): El valor de su vehículo antes de los daños causados por el accidente
- Costo de reparación: Lo que tendrá que pagar para que unos expertos reparen su auto dañado y lo dejen otra vez en condiciones de funcionar
- Valor de salvamento: La cantidad de dinero que obtendría al vender el auto dañado en su estado actual
- Umbral de pérdida total: El punto legal en el que su compañía de seguros considera que su auto dañado es pérdida total y que el auto califica para un certificado de salvamento (salvage certificate) del Departamento de Vehículos Motorizados (DMV) de California
En California, un auto declarado pérdida total significa que su auto está dañado sin posibilidad de reparación o que el costo de repararlo supera su valor real en efectivo.
La ley de pérdida total de California
Las leyes de California sobre pérdida total están en las secciones 544 y 11515 del Código de Vehículos de California (California Vehicle Code). Estas secciones indican a las personas y a las compañías de seguros cómo manejar los autos dañados. Estas leyes también aclaran cuándo la compañía de seguros puede declarar su auto dañado como pérdida total, lo que también se llama el umbral de pérdida total.
Hay dos métodos principales para determinar el umbral de pérdida total: un porcentaje fijo simple y la fórmula de pérdida total. California es uno de los pocos estados que usan la fórmula de pérdida total para determinar la pérdida total:
Valor de salvamento + Costo de reparaciones ≥ Valor real en efectivo
Según esta fórmula, las compañías de seguros en California solo pueden declarar su auto como pérdida total si la suma del valor de salvamento del auto y el costo de las reparaciones es igual o mayor que el valor real en efectivo del auto.
¿Qué papel tiene la compañía de seguros en la pérdida total de un auto?
Las compañías de seguros suelen estar en el centro de los casos de pérdida total. Después del accidente, debe llevar el auto dañado a un taller de carrocería, donde unos expertos evaluarán el estado del vehículo y entregarán un informe. La aseguradora usa ese informe para determinar el umbral de pérdida total y el valor del auto.
La compañía de seguros también determinará si usted tiene derecho a alguna compensación por daños causados por otra parte.
¿Qué aseguradora paga el valor de su auto declarado pérdida total?
Quién le compensa depende de quién tuvo la culpa y de bajo qué póliza de seguro presenta el reclamo: la suya o la de un tercero.
Varias pólizas de seguro que podrían pagar el valor de su auto después del accidente incluyen:
- Responsabilidad civil estándar: cubre los daños físicos y materiales que sufren otras personas por un accidente que usted causó.
- Responsabilidad por daños a la propiedad: paga los daños a su auto por un accidente causado por otro conductor.
- Conductor sin seguro (UM) o con seguro insuficiente (UIM): cubre si el conductor negligente no tiene seguro o tiene una cobertura insuficiente.
- Colisión: se aplica si choca con otro auto o con un objeto fijo, como una pared.
- Cobertura amplia (comprehensive): se aplica si su accidente fue causado por factores que no son un choque, como desastres naturales, robo y vandalismo.
En resumen, si otra parte tiene la culpa, la aseguradora de esa parte pagará el valor de su auto declarado pérdida total. En cambio, si usted tiene la culpa, su aseguradora compensará los daños que usted causó, y su seguro de colisión cubrirá el valor de su auto declarado pérdida total.
¿Qué pasa si no estoy de acuerdo con la decisión de la aseguradora sobre mi auto declarado pérdida total?
El resultado de la declaración de pérdida total podría no ser lo que usted esperaba, lo que puede llevar a un desacuerdo entre usted y la compañía de seguros. Si eso pasa, hay varios caminos que puede seguir para resolver el problema.
Si no está de acuerdo con la compañía de seguros de la parte culpable, presente un reclamo con su propia compañía de seguros. Su póliza cubrirá el valor, y su aseguradora buscará cobrarle el pago a la aseguradora de la parte culpable.
Si no está de acuerdo con su propia compañía de seguros, considere contratar a su propio tasador para que inspeccione y valore su auto. También puede pedir orientación al departamento de seguros de su localidad.
Otra opción es consultar a su abogado de accidentes de auto sobre sus opciones legales.
Sin importar el camino que siga, asegúrese de tener pruebas de por qué el valor de su auto es mayor que el que calculó la aseguradora. Algunos documentos útiles son los registros de mantenimiento, los informes de mejoras al vehículo y las fotos más recientes que muestren el excelente estado del auto y justifiquen una nueva evaluación.
Qué hacer con un auto declarado pérdida total
El primer paso después de un accidente de auto es cuidar su salud y su seguridad. Después, puede decidir qué hacer con su auto declarado pérdida total.
Entre las opciones que tiene están:
- Venderlo como chatarra o por partes
- Presentar una demanda contra la parte negligente para obtener compensación y recuperar los daños
- Presentar un reclamo de seguro con su aseguradora o con la aseguradora de la parte culpable
- Quedarse con el auto dañado como pieza de colección o por su valor sentimental
- Donarlo a una organización benéfica
- Pagar los daños y repararlo de su propio bolsillo
Antes de elegir cualquiera de estas opciones, es buena idea pedir consejo a un tasador y a un abogado de accidentes de auto.
Comuníquese con los abogados de accidentes de auto de LA Century Law
Cuando un vehículo queda como pérdida total, pueden ocurrir lesiones graves. La situación puede ser muy difícil cuando usted no está de acuerdo con la aseguradora sobre el valor de su auto y la compensación que merece por sus lesiones.
Un abogado de accidentes de auto de LA Century Law con amplio conocimiento puede examinar su caso a fondo y orientarle como corresponde. Tenemos amplia experiencia en buscar una compensación justa en accidentes de auto con pérdida total y en cómo tratar con las compañías de seguros.
Para saber cómo podemos ayudarle, comuníquese con nosotros para programar una consulta.
Preguntas frecuentes sobre accidentes de auto
¿Cuándo se considera que un auto es pérdida total?
Cuando el auto está dañado sin posibilidad de reparación o cuando su valor real en efectivo (ACV) es menor que el costo de repararlo.
¿Puedo quedarme con mi auto declarado pérdida total después de que la compañía de seguros termine con él?
Aunque puede quedarse con un auto declarado pérdida total, recibirá menos dinero por él. Lo más probable es que la aseguradora reste su valor de salvamento de su valor real en efectivo (ACV). En lugar de quedárselo, done el auto a una organización benéfica y podría obtener una deducción de impuestos.
Si mi auto es pérdida total, ¿puedo dejar de pagar mi préstamo del auto?
Lamentablemente, no. Usted tiene la obligación legal de terminar de pagar su préstamo del auto a pesar de la pérdida total. La aseguradora le pagará al prestamista el valor de su auto, y usted tendrá que pagar de su bolsillo cualquier saldo pendiente si no tiene un seguro de brecha (gap insurance).
¿Tiene preguntas sobre su propio caso?
Hable gratis con un abogado de LA Century Law. Atendemos 24/7 y no paga nada a menos que ganemos.
(213) 205-0657Lea nuestra guía: Abogado de accidentes de auto en California